การซื้อบ้านสักหลัง โดยเฉพาะบ้านแฝดที่ราคามักเริ่มต้นตั้งแต่ 3 – 6 ล้านบาท หนึ่งในคำถามที่หลายคนลังเลคือ ควรกู้ร่วมกับแฟน หรือคนในครอบครัว หรือกู้คนเดียวไปเลยดีกว่า ?
ในบทความนี้ Initial Estate จะช่วยคุณเปรียบเทียบทั้ง 2 วิธี แบบเข้าใจง่าย พร้อมดูว่าใครเหมาะกับทางเลือกไหน และควรเตรียมตัวยังไงก่อนยื่นกู้ซื้อบ้าน
ทำความเข้าใจ “กู้คนเดียว” กับ “กู้ร่วมซื้อบ้าน” คืออะไร
อันดับแรกเราต้องเข้าใจก่อนว่า ระดับความสามารถในการผ่อนชำระ และสิทธิ์ในกรรมสิทธิ์ของทั้งสองรูปแบบ รวมถึงข้อดี และข้อจำกัดต่าง ๆ นั้นต่างกัน ดังนี้
กู้ร่วมซื้อบ้าน คืออะไร
การกู้ร่วม คือ มีผู้กู้มากกว่า 1 คนยื่นขอสินเชื่อบ้านร่วมกัน โดยธนาคารจะนำรายได้ของทุกคนมารวมกัน เพื่อพิจารณาวงเงินกู้ และความสามารถในการผ่อนชำระ ยกตัวอย่างผู้ที่สามารถกู้ร่วมได้ เช่น คู่สมรส, คู่หมั้น (บางธนาคาร), พ่อแม่กับลูก หรือพี่น้องร่วมบิดามารดา เป็นต้น
ข้อดีของการกู้ร่วม
- วงเงินกู้สูงขึ้น ได้บ้านหลังใหญ่ขึ้น
- โอกาสอนุมัติง่ายขึ้น ธนาคารเห็นความมั่นคงของรายได้รวม
- ภาระผ่อนต่อคนลดลง ช่วยแบ่งเบาค่างวดรายเดือน
- มีเงินเหลือสำรองฉุกเฉิน หรือตกแต่งบ้านเพิ่มเติม
ข้อควรระวัง
- ทุกคนมีภาระหนี้ร่วมกัน
- หากอีกฝ่ายหยุดผ่อน อีกฝ่ายต้องรับผิดชอบเต็มจำนวน
- การขอสินเชื่ออื่นในอนาคตอาจได้รับผลกระทบจากยอดหนี้สะสม
กู้คนเดียว คืออะไร
ส่วนการกู้คนเดียว คือ การยื่นขอสินเชื่อโดยใช้รายได้ของผู้กู้เพียงคนเดียว ธนาคารจะพิจารณาจากรายได้ประจำ ประวัติการเงิน และภาระหนี้ของผู้กู้คนนั้น
ข้อดีของการกู้คนเดียว
- จัดการกรรมสิทธิ์ได้ชัดเจน เป็นเจ้าของบ้านเต็มตัวคนเดียว
- รีไฟแนนซ์ หรือขายต่อได้ง่าย
- ไม่มีความเสี่ยงจากปัญหาความสัมพันธ์หรือทางการเงินของผู้อื่น
- เหมาะกับคนโสด หรือคนที่มีรายได้สูง และภาระหนี้น้อย
ข้อจำกัด
- วงเงินอาจไม่พอ
- หากมีหนี้รถ หรือบัตรเครดิตมาก อาจถูกลดวงเงิน
- ต้องรับภาระผ่อนทั้งหมดคนเดียว
เปรียบเทียบกู้ร่วม vs กู้คนเดียว แบบเข้าใจง่าย
| กู้ร่วม | กู้คนเดียว | |
|---|---|---|
| วงเงินกู้ | สูงกว่า | ต่ำกว่า |
| โอกาสอนุมัติ | ง่ายกว่า | ขึ้นอยู่กับรายได้ |
| ภาระผ่อน | ช่วยกันผ่อน | รับผิดชอบคนเดียว |
| ความคล่องตัวในอนาคต | น้อยกว่า | มากกว่า |
| ความเสี่ยงเมื่อมีปัญหาความสัมพันธ์ | สูงกว่า | ไม่มี |
ตัวอย่างการคำนวณวงเงินกู้ เพื่อวางแผนก่อนซื้อบ้าน
สมมติธนาคารประเมินค่างวดผ่อนชำระสูงสุดไม่เกิน 40% ของรายได้ต่อเดือน สามารถคำนวณวงเงินกู้เบื้องต้นได้ ดังนี้
คำนวณวงเงินกู้ สำหรับกู้คนเดียว
- รายได้ผู้กู้ 35,000 บาท/เดือน
- ประเมินค่างวดที่ผ่อนได้ประมาณ 14,000 บาท/เดือน
- วงเงินกู้ประมาณ 2.8 – 3.2 ล้านบาท (เหมาะสำหรับการเลือกเป็นเจ้าของ ทาวน์โฮม บางนา ดีไซน์โปร่งฟังก์ชันครบ)
คำนวณวงเงินกู้ สำหรับกู้ร่วม
- คนที่ 1 รายได้ 35,000 บาท
- คนที่ 2 รายได้ 25,000 บาท
- รวมรายได้ 60,000 บาท/เดือน
- ผ่อนได้ประมาณ 24,000 บาท/เดือน
- วงเงินกู้ประมาณ 4.8 – 5.5 ล้านบาท
จะเห็นว่า การกู้ร่วมช่วยขยับงบได้เกือบ 2 ล้านบาท ซึ่งเปิดโอกาสให้คุณเลือกบ้านที่ตอบโจทย์ชีวิตระยะยาวได้ดีขึ้น อย่างโครงการ “เดอะ ธาม บางนา – เทพารักษ์” โครงการบ้านแฝด บางนา จาก Initial Estate ที่มีให้เลือกทั้งแบบบ้านทาวน์โฮม และบ้านแฝดฟังก์ชันคุ้มค่า ออกแบบสเปซให้กว้างขวาง และโปร่งโล่ง ตอบโจทย์ครอบครัวยุคใหม่ได้อย่างลงตัว
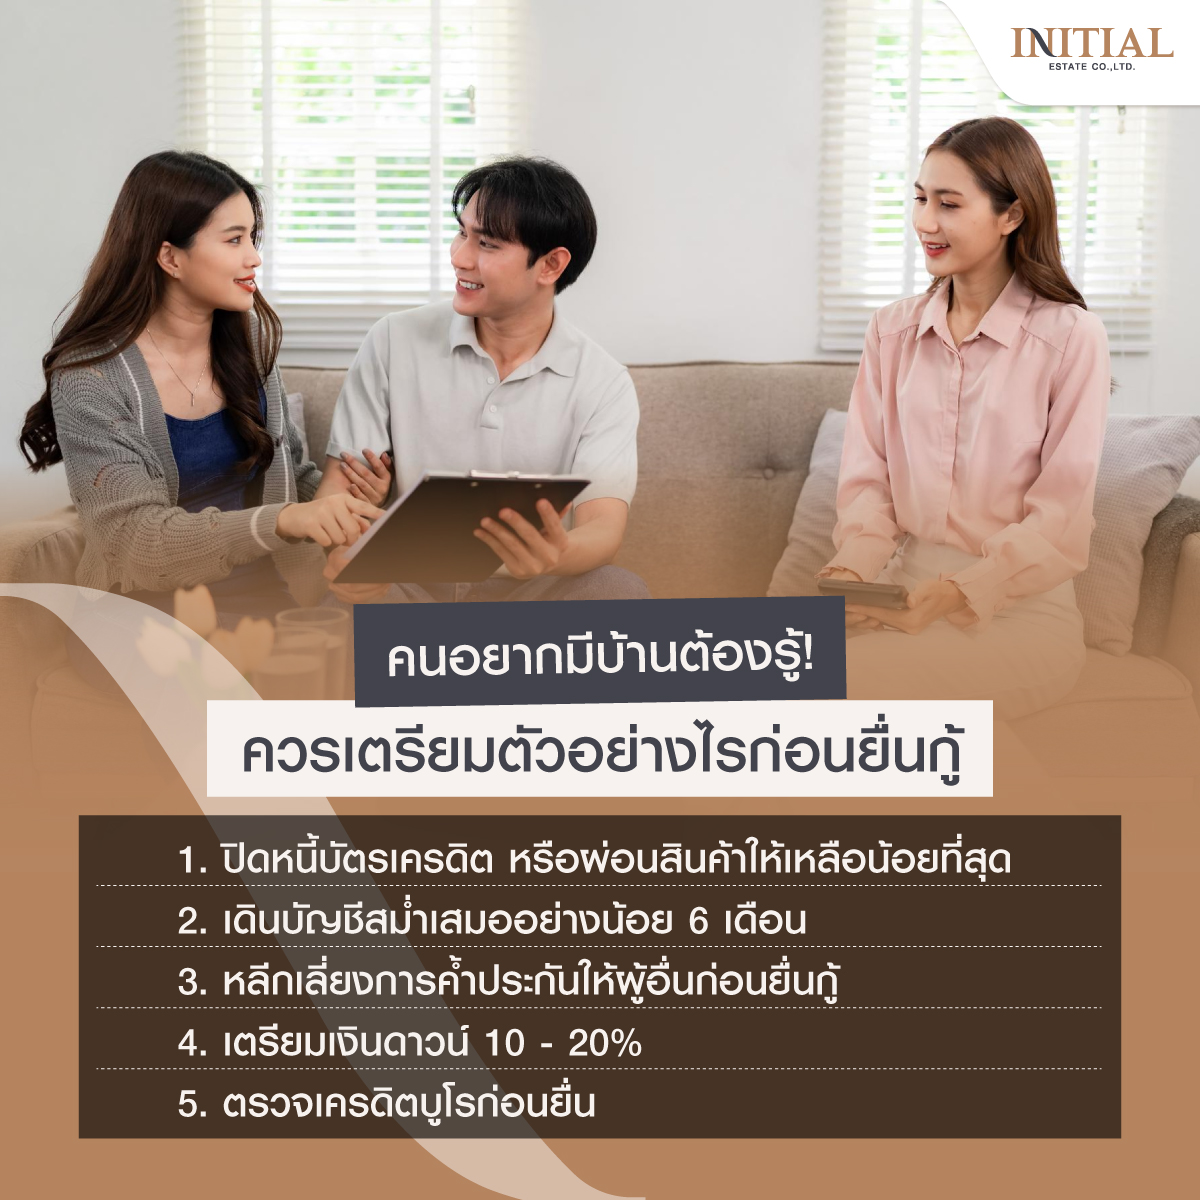
คนอยากมีบ้านต้องรู้! ควรเตรียมตัวอย่างไรก่อนยื่นกู้
การเตรียมตัวล่วงหน้า จะช่วยเพิ่มโอกาสอนุมัติ และได้วงเงินที่เหมาะสม โดย Initial Estate พร้อมให้คำปรึกษา และขอแนะนำ 5 ข้อสำคัญที่ควรเช็กก่อนยื่นจริง
- ปิดหนี้บัตรเครดิต หรือผ่อนสินค้าให้เหลือน้อยที่สุด: เพราะธนาคารจะดูภาระหนี้ต่อรายได้ หากมียอดผ่อนหลายรายการ วงเงินกู้อาจถูกลดลง
- เดินบัญชีสม่ำเสมออย่างน้อย 6 เดือน: ควรมีเงินเดือนเข้า และรายการใช้จ่ายที่ชัดเจน หลีกเลี่ยงการฝากถอนเงินก้อนใหญ่ผิดปกติ
- หลีกเลี่ยงการค้ำประกันให้ผู้อื่นก่อนยื่นกู้: เพราะภาระค้ำประกันอาจถูกนับเป็นความเสี่ยงทางการเงิน ทำให้ธนาคารพิจารณาเข้มงวดขึ้น
- เตรียมเงินดาวน์ 10 – 20%: จะช่วยลดวงเงินที่ต้องกู้ และแสดงให้ธนาคารเห็นว่ามีวินัยทางการเงิน โอกาสอนุมัติจึงสูงขึ้น
- ตรวจเครดิตบูโรก่อนยื่น: เพื่อเช็กว่ามีประวัติค้างชำระ หรือข้อมูลผิดพลาดหรือไม่ จะได้แก้ไขได้ทันก่อนส่งเอกสารจริง
Q&A คำถามที่พบบ่อยเกี่ยวกับ การกู้ร่วมซื้อบ้าน
กู้บ้านร่วมกันต้องเป็นสามีภรรยาอย่างถูกกฎหมายไหม ?
ไม่จำเป็นเสมอไป บางธนาคารอนุญาตให้คู่หมั้น หรือญาติสายตรงกู้ร่วมได้ แต่เงื่อนไขแตกต่างกัน ควรตรวจสอบกับธนาคารที่ต้องการยื่นกู้
หากกู้ร่วมกันแล้ว แต่อีกฝ่ายถอนชื่อภายหลังได้ไหม ?
แน่นอนว่าทำได้ แต่ต้องมีการรีไฟแนนซ์ หรือเปลี่ยนสัญญากู้ และให้ธนาคารพิจารณาความสามารถในการผ่อนของผู้ที่จะถือหนี้ต่อเพียงคนเดียว
กู้คนเดียวแต่ใช้รายได้แฟนช่วยผ่อนได้ไหม ?
ทำได้ในทางปฏิบัติ แต่ธนาคารจะพิจารณาเฉพาะรายได้ของผู้กู้ หากรายได้ไม่พอ วงเงินอาจไม่ถึงราคาบ้านที่ต้องการซื้อ
สรุป กู้ร่วม vs กู้คนเดียวเพื่อซื้อบ้าน แบบไหนคุ้มกว่า ?
การกู้ร่วมซื้อบ้าน จะช่วยเพิ่มวงเงินกู้ และโอกาสอนุมัติได้ง่ายขึ้น เหมาะสำหรับผู้ที่ต้องการขยับงบประมาณมาซื้อบ้านที่มีพื้นที่ใช้สอยกว้างขวาง ส่วนการกู้คนเดียวจะเหมาะกับผู้ที่มีรายได้มั่นคงและต้องการความคล่องตัวในการจัดการกรรมสิทธิ์
สำหรับใครที่กำลังวางแผนกู้ร่วมซื้อบ้าน เพื่อขยับขยายสู่การอยู่อาศัยที่สบายยิ่งขึ้น ขอแนะนำโครงการ เดอะ ธาม (The Thamm) บางนา – เทพารักษ์ จาก Initial Estate โครงการ บ้านแฝด บางนา และทาวน์โฮมดีไซน์โปร่งสไตล์ Shoreditch ที่ตอบโจทย์การใช้น้อยแต่ได้มาก ให้พื้นที่ใช้สอยกว้างขวางเสมือนบ้านเดี่ยว ในช่วงราคาเริ่มต้นเพียง 2.29 – 4.79 ล้านบาท* ซึ่งอยู่ในระดับราคาที่การกู้ร่วมและกู้คนเดียวสามารถเป็นเจ้าของได้อย่างคุ้มค่า
หากสนใจโครงการ เดอะ ธาม บางนา – เทพารักษ์ สามารถติดต่อเพื่อสอบถามรายละเอียดเพิ่มเติม หรือนัดหมายเข้าชมโครงการได้ที่
LINE: @initialestate
Facebook: Initial Estate
Website: https://initialestate.com/
E-mail: [email protected]
Tel: 02 026 3564